01
Gesellschaft
Wie solide und langfristig tragfähig ist der Anbieter – über Marketingversprechen hinaus?
Persönliche PKV-Beratung für Akademiker, Führungskräfte, Selbstständige und Unternehmer. Wir prüfen nicht nur den heutigen Beitrag, sondern Gesellschaft, Tarifqualität und langfristige Tragfähigkeit.
Vergleichsportale machen Beiträge und einzelne Leistungsmerkmale sichtbar. Schwieriger einzuordnen sind Tariflogik, Wechselmöglichkeiten, Leistungsdetails im Ernstfall und die langfristige Entwicklung einer Gesellschaft.
Deshalb beginnt unsere Beratung nicht mit einer Produktliste, sondern mit Ihrer persönlichen Situation.
Wir verbinden wirtschaftliche Einordnung, Vertragsqualität und Ihre Lebensplanung zu einer belastbaren Entscheidung.
Wie solide und langfristig tragfähig ist der Anbieter – über Marketingversprechen hinaus?
Welche Regeln greifen genau dann, wenn Behandlung teuer, komplex oder medizinisch besonders wichtig wird?
Wie flexibel und nachvollziehbar bleibt die Lösung, wenn sich Ihre Lebenssituation später verändert?
Beruf, Einkommen, Familienplanung, Gesundheitsstatus und Sicherheitsbedürfnis gehören zusammen betrachtet.
Sechs kurze Fragen liefern keine Tarifempfehlung – aber eine erste strukturierte Einordnung, ob sich eine persönliche Prüfung lohnt.
Hinweis für Angestellte: Die allgemeine Jahresarbeitsentgeltgrenze beträgt 2026 77.400 €. Ob Versicherungsfreiheit tatsächlich besteht, hängt von der konkreten Situation ab.
Relevant vor allem bei Angestellten.
Der Selbstcheck ist eine unverbindliche Orientierung und ersetzt keine individuelle Prüfung von Versicherungsstatus, Gesundheitsangaben oder Tarifbedingungen.
Keine geheime Methode, sondern saubere Beratung: entscheidende Kriterien sichtbar machen, Zielkonflikte erklären und Kompromisse offen benennen.
Stationär, ambulant, Zahn, Hilfsmittel, Psychotherapie und weitere Leistungsbereiche werden nicht nur über Schlagworte verglichen.
Entscheidend ist, wie klar und belastbar Leistungen bei komplexen oder kostenintensiven Behandlungen geregelt sind.
Wir betrachten, welche Entwicklungsmöglichkeiten innerhalb einer Gesellschaft bestehen und welche Einschränkungen relevant werden können.
Tarifhistorie, Beitragsentwicklung und wirtschaftliche Kennzahlen gehören in die Gesamteinordnung – ohne daraus Scheingenauigkeit abzuleiten.
Nicht nur der aktuelle Zahlbeitrag zählt. Selbstbehalt, Arbeitgeberzuschuss, Familienkonstellation und Ruhestand werden mitgedacht.
Karriere, Selbstständigkeit, Familienplanung, Auslandsphasen und Sicherheitsbedürfnis beeinflussen, welche Lösung sinnvoll ist.
Sie wissen zu jedem Zeitpunkt, was geprüft wird und warum der nächste Schritt sinnvoll ist.
Beruf, Familie, bestehende Absicherung, Ziele und Rahmenbedingungen werden strukturiert aufgenommen.
Wir klären, welche Lösungswege grundsätzlich infrage kommen und wo eine anonyme Risikovoranfrage sinnvoll sein kann.
Geeignete Lösungen werden fachlich und wirtschaftlich eingeordnet – inklusive relevanter Unterschiede und Kompromisse.
Nach Ihrer Entscheidung begleiten wir Antrag und Umsetzung und bleiben auch anschließend Ansprechpartner.
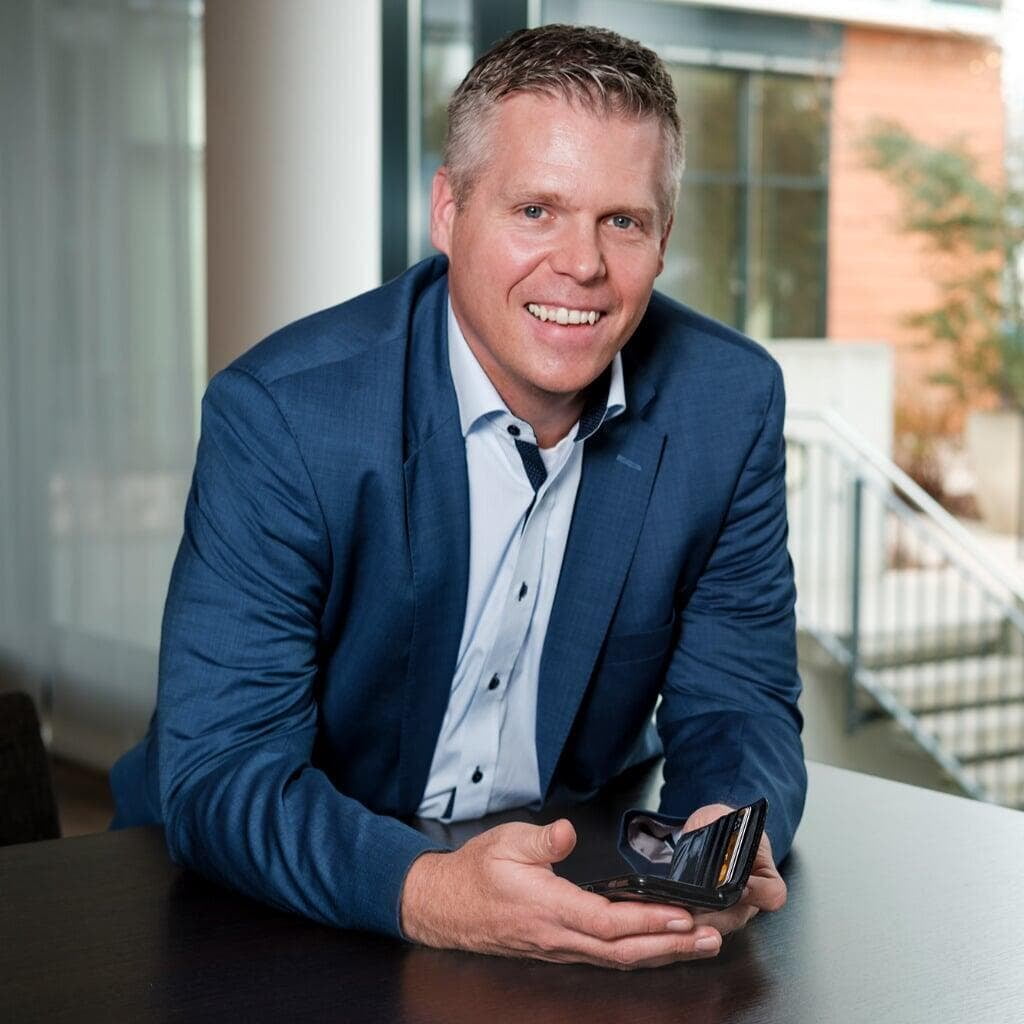
Marcus Skala begleitet Kunden seit 1998 bei langfristigen finanziellen und versicherungsbezogenen Entscheidungen. Bei der privaten Krankenversicherung steht nicht der einzelne Tarif am Anfang, sondern die Frage, welche Absicherung zur persönlichen Situation und Lebensplanung passt.
Fordern Sie eine persönliche Erstinformation an. Ihre Angaben helfen, das Gespräch gezielt vorzubereiten.
Keine allgemeine Verkaufspräsentation, sondern eine strukturierte Einordnung Ihrer Ausgangslage.
Die allgemeine Jahresarbeitsentgeltgrenze liegt 2026 bei 77.400 €. Ob und zu welchem Zeitpunkt Versicherungsfreiheit eintritt, hängt von der konkreten Beschäftigungs- und Einkommenssituation ab und sollte individuell geprüft werden.
Nein. Beitrag, Selbstbehalt, Leistungsumfang, Familienkonstellation, Arbeitgeberzuschuss und langfristige Entwicklung gehören gemeinsam betrachtet.
Gesundheitsangaben können Annahme, Risikozuschlag oder Ablehnung beeinflussen. In geeigneten Fällen kann vor einem formellen Antrag eine anonyme Risikovoranfrage sinnvoll sein.
Ja. Zunächst sollte geklärt werden, welches konkrete Problem gelöst werden soll: Beitrag, Leistungen, Tarifstruktur oder langfristige Passung. Erst danach lässt sich der sinnvolle Weg einordnen.